고정 헤더 영역

상세 컨텐츠
본문
안녕하세요 😊 이로운보상입니다.
ㅤ
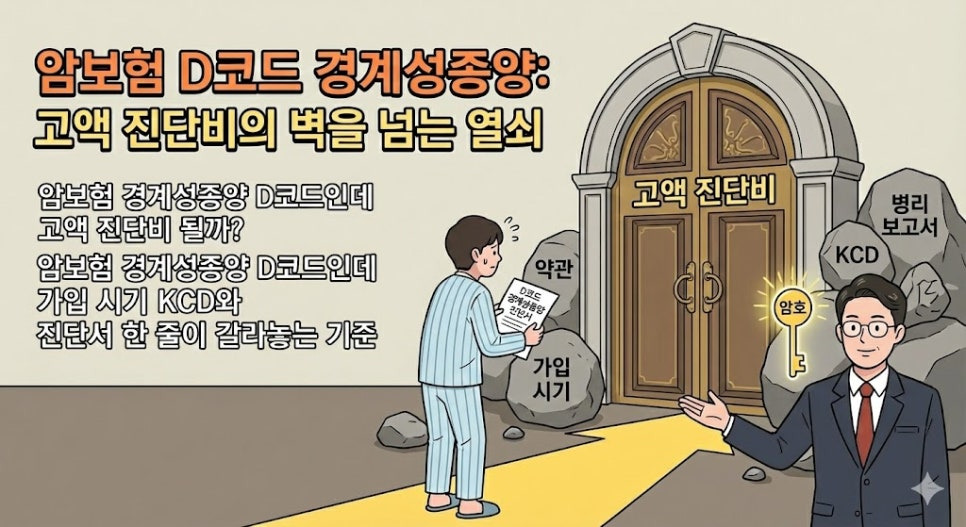
경계성종양 진단을 받고 수술까지 했는데,
보험사는 “D코드니까 소액”이라고만 말하는 상황… 이때부터 머리가 하얘지죠.
ㅤ
이 분야는 단순히 C냐 D냐로 끝나는 게 아니라,
가입 시기 약관이 어떤 기준을 쓰는지와 병리 최종진단 문장이 맞물리면서 결론이 갈리는 경우가 많습니다.
ㅤ
그래서 오늘은 “혼자 해결하는 방법”이 아니라,
왜 이 케이스가 복잡하고 왜 전문가가 필요한지를 이해하기 쉽게 정리해드릴게요 🧠💬
C코드·D코드·경계성종양이 헷갈리는 이유부터 🔎
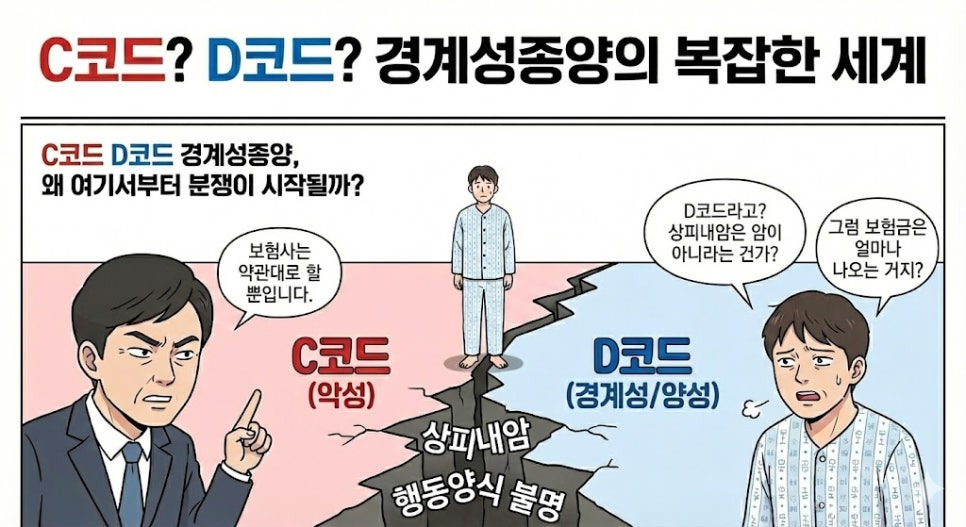
진단서에는 보통 질병분류 코드가 함께 찍힙니다.
ㅤ
C코드는 악성 신생물(암) 범주로 분류되는 경우가 많고,
D코드는 상피내암(D00–D09)이나 행동양식 불명·미상(D37–D48) 같은 영역이 포함됩니다.
ㅤ
경계성종양은 바로 이 “회색지대”에 걸리는 일이 많습니다.
병원에서는 경계성으로 기록되는데, 보험사는 D코드라는 이유로 “일반암이 아니다” 쪽으로 단정하려는 흐름이 생기기 쉬워요.
ㅤ
이 지점에서 꼭 기억해야 할 건 이겁니다.
코드 한 줄만으로 결론을 내리기엔, 약관과 의료기록의 연결 구조가 훨씬 복잡합니다.
고액 진단비 분쟁의 진짜 중심은 “가입 시기”에서 시작돼요 ⏳
경계성종양에서 가장 자주 나오는 오해가 있어요.
“지금 진단서에 D로 찍혔으니 끝”이라고 생각하는 겁니다.
ㅤ
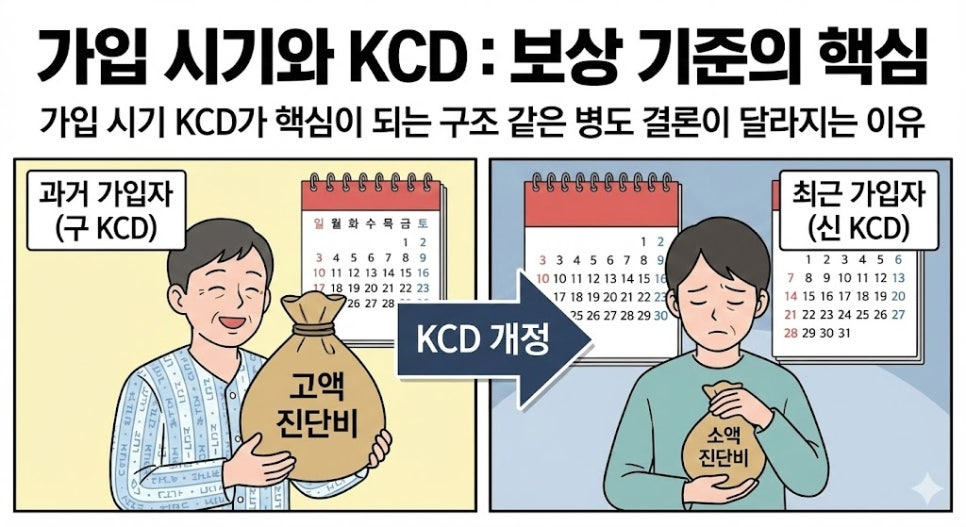
하지만 보험금은 진단서가 아니라 “계약”에서 시작해요.
같은 질병이라도 가입 시기와 약관 문구에 따라 ‘어떤 범주를 암으로 볼지’가 달라질 수 있습니다.
ㅤ
여기서 KCD 얘기가 등장합니다.
질병분류(KCD)는 시간이 지나면서 개정되고,
통계청은 KCD-9을 2025년 7월 1일 고시했고 2026년 1월 1일부터 시행한다고 밝혔습니다.
ㅤ
즉 같은 병이라도
🌀 병원 표기 관행이 달라지거나
🌀 코드 적용이 달라지거나
🌀 분류 설명이 달라질 수 있어요.
ㅤ
경계성종양은 원래 “경계”라는 말 자체가 해석을 낳는 질환군이라서, 이런 변화가 있을 때 특히 분쟁이 커집니다.
그래서 이 케이스는 가입 시기 약관이 무엇을 기준으로 삼는지부터 맞춰보지 않으면, 단정이 위험합니다.
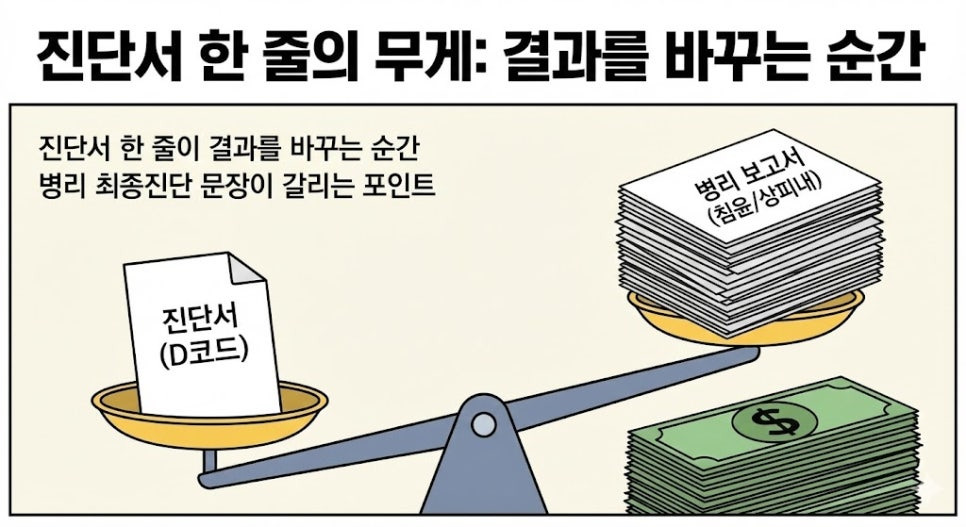
보험사가 붙잡는 건 ‘진단서’보다 ‘병리 최종진단 한 줄’인 경우가 많아요 🧾
현장에서 보험사가 고액 담보를 볼 때는 단순 코드만 보지 않는 경우가 많습니다.
특히 수술을 했고 조직검사가 있다면, 병리보고서의 “최종진단 문장”이 해석의 고정점이 되기 쉬워요.
ㅤ
예를 들어 상피내(in situ), 비침윤(non-invasive), 침윤(invasive) 같은 문구는 일반적으로 의미가 갈립니다.
상피내암(제자리암)은 암세포가 상피 내에 국한된 상태로 설명됩니다.
ㅤ
이때 많은 분들이 착각하는 포인트가 있어요.
진단서 코드가 C로 찍혀도, 병리 최종진단 문구가 ‘제자리/비침윤’ 중심이면 보험사는 감액 논리를 세울 수 있습니다.
반대로
진단서가 D영역이어도, 기록 전체 맥락과 약관 기준이 맞물리면 쟁점이 살아나는 경우가 생깁니다.
ㅤ
그래서 “문장 한 줄”이 무서운 거예요. 단어 하나가 분쟁의 출발점이 되니까요.
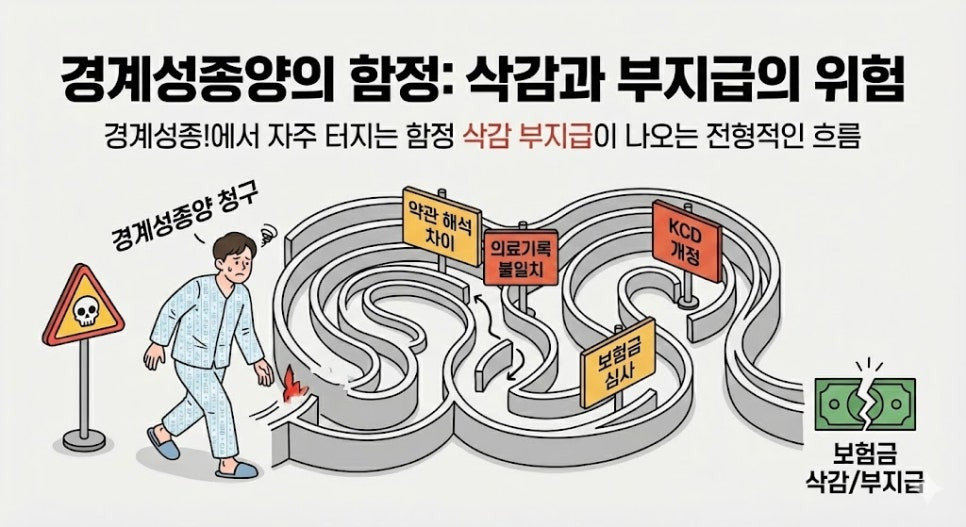
경계성종양은 왜 혼자 대응하면 위험해질까 😥
이 주제는 인터넷 글을 몇 개 더 읽는다고 해결되지 않는 이유가 있어요.
🌿 첫째, 계약마다 ‘암의 정의’가 다릅니다.
같은 경계성종양이라도 어떤 상품은 유사암 범주로, 어떤 상품은 제외로,
어떤 상품은 특약 구성에 따라 전혀 다른 결론으로 갈립니다.
🌊 둘째, 의료기록이 “같은 방향”으로 정리돼 있지 않은 경우가 많습니다.
진단서·입퇴원요약·수술기록·병리결과지의 표현이 미묘하게 다르면, 보험사는 지급을 줄이는 쪽 표현을 근거로 삼기 쉬워요.
이 불일치를 ‘의학적으로 무리 없이’ 정리하는 게 핵심인데, 여기서 일반인이 실수하기가 정말 쉽습니다.
🧊 셋째, 가입 시기와 KCD 개정/표기 관행이 섞이면 난이도가 급상승합니다.
경계성종양은 원래 회색지대라서, 기준을 하나라도 잘못 잡으면 ‘받을 수 있는 구조’도 스스로 닫아버리는 일이 생깁니다.
이런 이유 때문에,
경계성종양 고액 진단비는 “스스로 처리법”을 찾기보다, 초반에 방향을 잡는 게 비용 대비 훨씬 이득인 경우가 많아요.
💬 자주 나오는 질문 Q&A
Q. D코드면 일반암(고액) 진단비는 무조건 안 나오나요?
A. 그렇게 단정하기 어렵습니다.
결국 내 약관이 암을 어떻게 정의하고, 경계성/행동양식 불명 영역을 어떤 구조로 처리하는지가 먼저예요.
D코드가 포함되는 범위 자체가 넓다는 점도 흔히 설명됩니다.
Q. 왜 “가입 시기”를 그렇게 강조하나요?
A. 보험금은 진단서가 아니라 계약에서 시작하기 때문이에요.
게다가 질병분류 체계는 고정된 게 아니라 개정됩니다.
KCD-9은 2026년 1월 1일부터 시행된다고 공지되어 있습니다.
Q. 병리 결과지 문구가 애매하면 뭐가 문제인가요?
A. 애매한 문구는 해석이 갈리고, 고액 담보에서는 그 해석 차이가 보험금 차이로 직결됩니다.
그래서 애매함을 그대로 둔 채 진행하면 결과가 흔들리기 쉽습니다.
Q. 전문가 도움을 받으면 뭐가 달라지나요?
A. 약관 기준과 의료기록을 같은 방향으로 정렬해 분쟁 포인트를 줄이는 게 핵심이에요.
경계성종양은 이 “정렬”을 놓치면, 보험사가 제시한 프레임 그대로 끌려가 버리는 경우가 많습니다.
✅ 결론: 경계성종양 고액 진단비는 “기준 잡는 사람”이 결과를 좌우합니다
경계성종양은 C냐 D냐를 따지기 전에,
가입 시기 약관의 암 정의와 진단확정 시점의 분류/표기 구조, 그리고 병리 최종진단 문장이 한 세트로 맞물립니다.
ㅤ
이게 복잡한 이유는 보험사가 먼저 친절하게 “이렇게 하면 됩니다”라고 안내해주는 구조가 아니기 때문이에요.
오히려 감액·부지급 논리를 먼저 세우는 경우가 많아서, 초반에 방향을 잘못 잡으면 뒤에서 되돌리기가 어렵습니다.
ㅤ
그래서 경계성종양처럼 금액이 크고 해석이 갈리는 건,
초기부터 전문가와 상의해서 전체 기록과 약관을 함께 맞춰보는 게 사실상 필수입니다.
ㅤ
그리고 수술이나 치료 과정에서 후유장해가 남는 케이스라면,
별도로 개인보험의 상해후유장해 담보에서 보상 가능성이 열리는 경우도 있어요.
큰 사건일수록 담보를 한 번에 점검하는 게 손해를 줄입니다.
오늘도 읽어주셔서 감사합니다 🙏
혼자 결론 내리기 애매한 서류 한 줄이 있다면,
그 한 줄 때문에 보상이 갈릴 수 있으니 초반에 꼭 상담으로 방향부터 잡아보세요.
항상 고객님의 이로움을 추구합니다.
당연히 모든 상담은 무료이고 상담에 대한 비용은 일절 받지 않습니다.
바로 전화하기
(누르면 연결됩니다)
카카오톡으로 문의하기
(누르면 연결됩니다)