고정 헤더 영역
상세 컨텐츠
본문
안녕하세요 😊 이로운보상입니다.
ㅤ
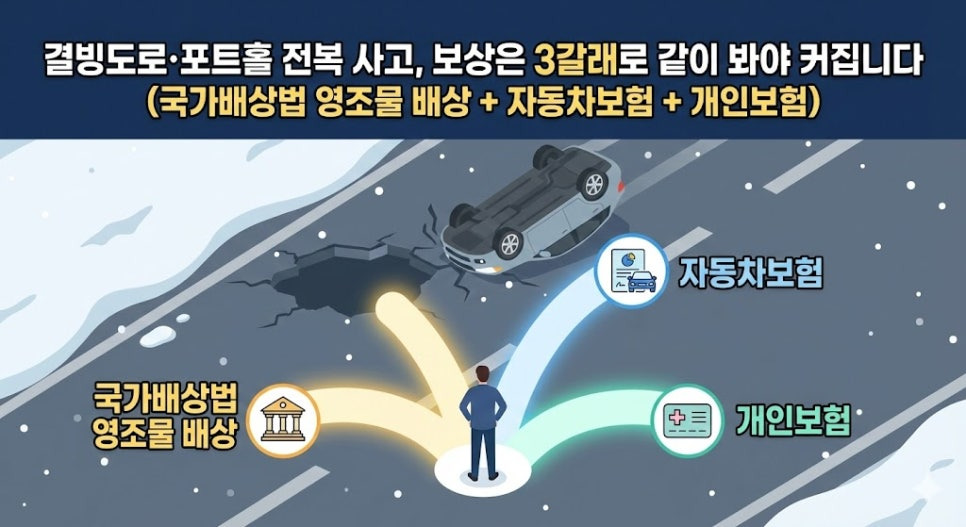
결빙도로·포트홀·도로 파손 때문에 차량이 전복되고 크게 다치면, 대부분은 자동차보험 처리로만 끝나기 쉬워요.
ㅤ
그런데 이 유형은 구조적으로 국가배상법 영조물 배상 + 자동차보험 + 개인보험을 함께 설계해야 빠지는 항목이 줄고, 결과도 달라집니다.
ㅤ
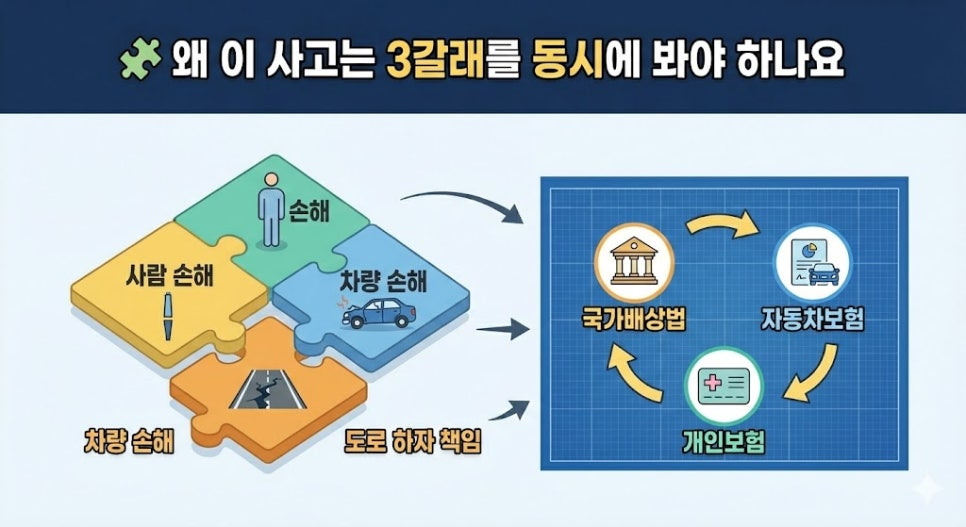
🧩 왜 이 사고는 3갈래를 동시에 봐야 하나요
ㅤ
전복·중상해 사고는 손해가 한 방향이 아니에요.
사람 손해, 차량 손해, 도로 하자 책임이 동시에 얽혀 있습니다.
ㅤ
여기서 핵심은 역할 분담이에요.
ㅤ
🚘 자동차보험은 치료와 생활비 흐름을 빠르게 확보하는 축입니다.
⚖️ 영조물 배상은 도로 관리 하자를 책임으로 세워 총액을 키우는 축입니다.
🩻 개인보험은 수술과 후유장해에서 최종 마무리 금액을 바꾸는 축입니다.
ㅤ
세 축을 따로 보지 말고, 한 장 설계도처럼 동시에 맞춰야 합니다.
ㅤ
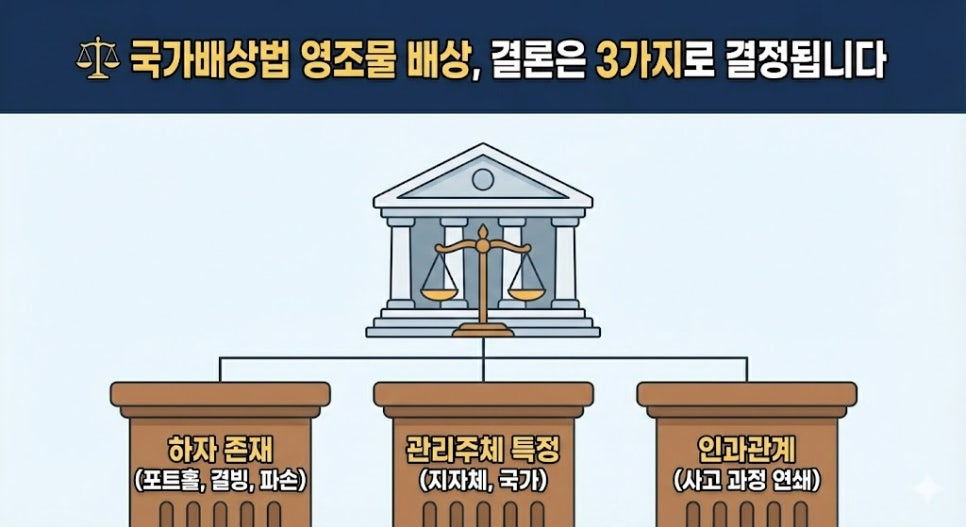
⚖️ 국가배상법 영조물 배상, 결론은 3가지로 결정됩니다
ㅤ
영조물 배상은 억울함을 말하는 절차가 아니라, 법이 요구하는 구조를 채우는 절차입니다.
ㅤ
🔥 첫번째 핵심은 하자 존재입니다.
도로가 위험했다는 느낌이 아니라, 통상 기대되는 안전성을 갖추지 못한 상태였다는 점을 자료로 고정해야 해요.
포트홀, 파손, 침하, 결빙 방치, 경고표지 미흡 등이 여기에 들어갑니다.
ㅤ
🎯 두번째 핵심은 관리주체 특정입니다.
누가 관리하는 도로인지가 특정돼야 청구가 진행돼요.
관리주체가 흐려지면 시간만 지연되고 분쟁이 길어지는 경우가 많습니다.
ㅤ
🧷 세번째 핵심은 인과관계입니다.
여기가 실무에서 제일 자주 무너집니다.
그 하자가 내 차량 손상 양상과 사고 방식에 딱 맞아떨어진다는 연쇄를 만들어야 합니다.
ㅤ
예를 들어
포트홀 충격 → 휠·타이어·하부 손상 → 조향 불안정 → 차선 이탈 → 전복
이렇게 “사고가 만들어진 과정”이 자연스럽게 이어져야 설득력이 생깁니다.
ㅤ
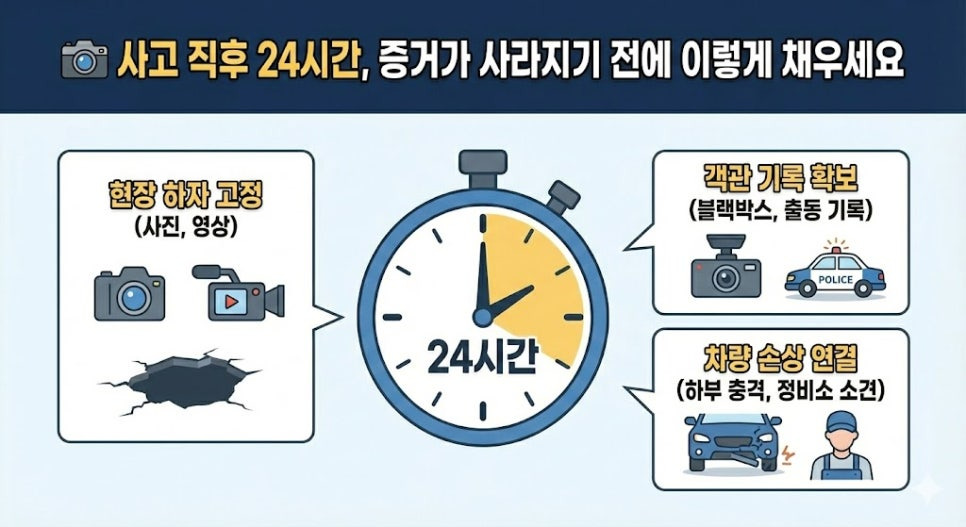
📸 사고 직후 24시간, 증거가 사라지기 전에 이렇게 채우세요
ㅤ
포트홀은 보수되면 흔적이 없어지고, 결빙은 해가 뜨면 사라집니다.
그래서 영조물 배상은 사고 직후가 가장 중요해요.
ㅤ
📷 첫번째는 현장 하자 고정입니다.
근거리 사진만 있으면 크기와 위치가 불명확해져 반박이 쉬워집니다.
원거리로 차선과 주변 지형이 보이게 찍고, 근거리로 크기와 형태가 보이게 찍어주세요.
ㅤ
📹 두번째는 객관 기록 확보입니다.
블랙박스 원본은 정말 강력합니다.
미끄러짐, 조향 변화, 속도, 주변 교통흐름까지 담기면 도로 하자 주장에 힘이 실립니다.
여기에 112·119 출동 기록, 견인 영수증, 사고 시각이 찍힌 기록들이 더해지면 훨씬 단단해져요.
ㅤ
🔧 세번째는 차량 손상과 도로 하자의 연결입니다.
전복은 외관 손상만 보는 실수를 많이 하는데, 포트홀·파손은 하부 충격이 핵심인 경우가 많습니다.
휠, 타이어, 서스펜션, 하부 파손 사진과 정비소 소견은 인과관계의 핵심 재료가 됩니다.
ㅤ
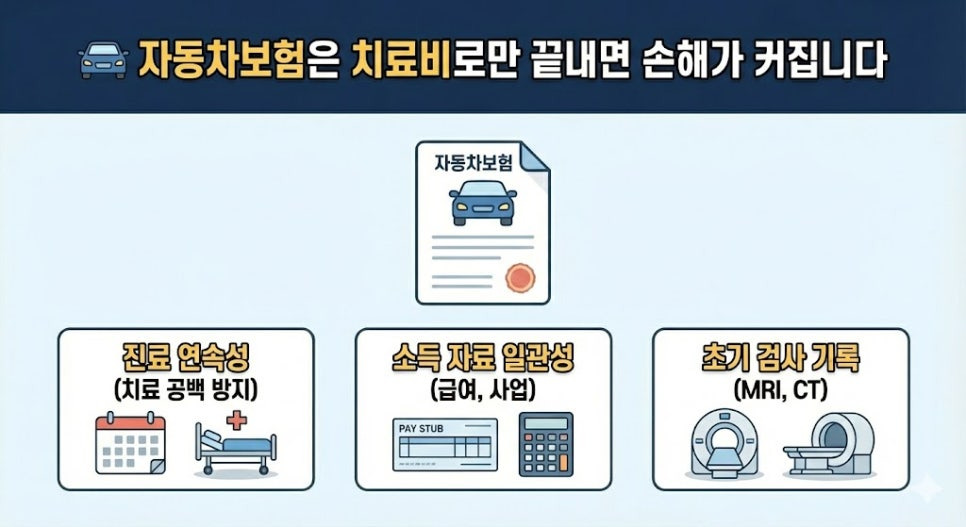
🚘 자동차보험은 치료비로만 끝내면 손해가 커집니다
ㅤ
전복 사고는 치료 기간이 길고, 재활과 후유증이 남을 가능성이 높아요.
그런데 많은 분들이 “치료비 받았으니 끝”이라고 생각합니다.
ㅤ
🧠 치료 단계에서 중요한 건 진료의 연속성입니다.
중간 공백이 길어지면 호전으로 해석될 여지가 생겨 장해나 향후치료 쪽이 약해질 수 있습니다.
ㅤ
💼 소득 단계에서 중요한 건 사고 전부터의 소득 자료입니다.
급여명세, 사업소득, 입금내역 등은 사고 후에 급히 맞추면 허점이 생기기 쉬워요.
소득은 자료의 일관성이 곧 신뢰도입니다.
ㅤ
🦴 장해 단계는 “나중 문제”가 아닙니다.
척추·뇌손상은 초기부터 검사와 경과 기록이 촘촘해야 합니다.
MRI·CT 판독, 신경학적 검사, 재활 평가가 이어져야 장해 평가가 흔들리지 않습니다.
ㅤ
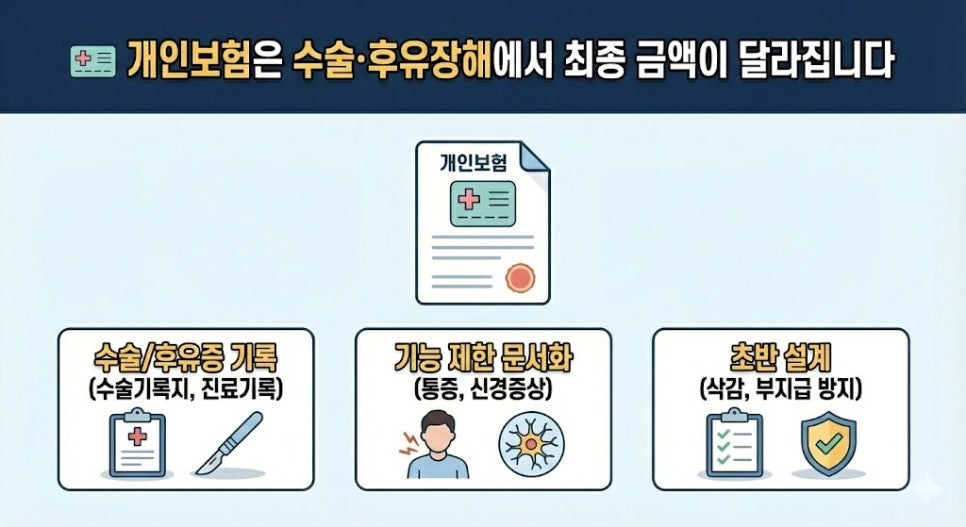
🩻 개인보험은 수술·후유장해에서 최종 금액이 달라집니다
ㅤ
이 사고에서 개인보험의 핵심은 “있으면 청구”가 아니라, “수술과 후유증을 장해로 연결하는 기록 설계”입니다.
ㅤ
✅ 수술이 있었다면 수술기록지, 입퇴원기록, 영상 판독, 재활 경과가 한 세트로 묶여야 합니다.
✅ 수술이 없어도 통증·신경증상이 길면 기능 제한이 진료기록에 문장으로 남아야 합니다.
ㅤ
그리고 반드시 강조드릴 부분이 있어요.
후유장해는 보험사가 먼저 챙겨주거나 친절히 안내해주는 구조가 아닙니다.
오히려 준비가 부족하면 삭감·부지급으로 흐르기 쉬워서, 초반 설계가 중요합니다.
ㅤ
특히 수술을 했거나 후유증이 남는 사고라면, 개인보험 상해후유장해에서도 보상 가능성이 생길 수 있으니 같이 검토해야 합니다.
ㅤ
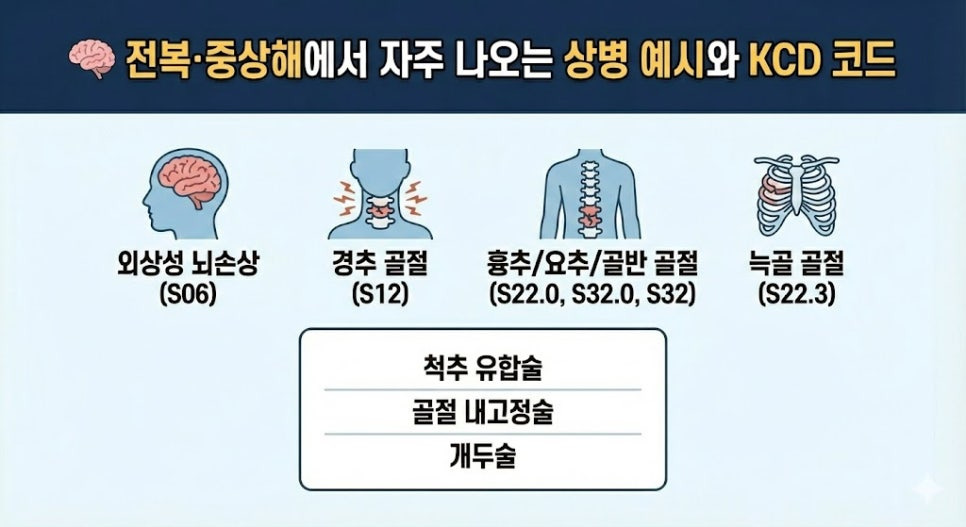
🧠 전복·중상해에서 자주 나오는 상병 예시와 KCD 코드
ㅤ
아래는 전복 사고에서 자주 등장하는 상병 예시입니다.
실제는 진단서 기준으로 정리해야 하고, 개인별로 달라질 수 있어요.
ㅤ
🩻 외상성 뇌손상(Traumatic brain injury) KCD S06
🦴 경추 골절(Cervical spine fracture) KCD S12
🦴 흉추 골절(Thoracic spine fracture) KCD S22.0
🦴 요추 골절(Lumbar spine fracture) KCD S32.0
🦴 골반 골절(Pelvic fracture) KCD S32
🫁 늑골 골절(Rib fracture) KCD S22.3
🩹 다발성 손상(Multiple injuries) KCD T07
ㅤ
수술이 필요한 경우에는 이런 수술들이 실무에서 자주 등장합니다.
ㅤ
🩺 척추 유합술(Spinal fusion)
🩺 골절 내고정술(Internal fixation)
🩺 골수강내 금속정 고정술(Intramedullary nailing)
🩺 개두술(Craniotomy)
ㅤ
진단명과 수술명 자체가 전부는 아니지만, 기록이 촘촘하면 장해 판단과 보상 설계가 흔들리지 않습니다.
ㅤ
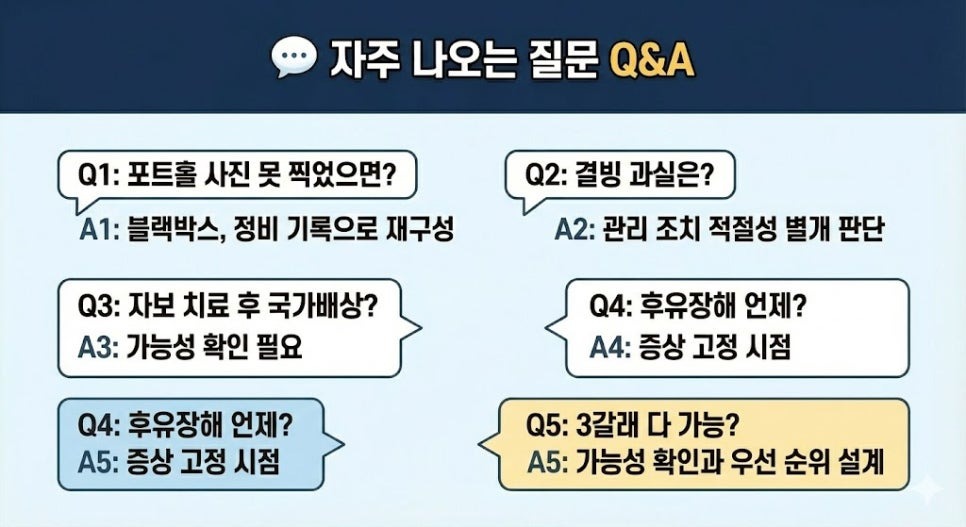
💬 자주 나오는 질문 Q&A
ㅤ
Q1. 포트홀 사진을 못 찍었는데 영조물 배상은 끝인가요
A1. 끝은 아니지만 난도가 올라갑니다.
블랙박스 영상, 견인·정비 기록, 출동 기록, 사고 직후 차량 손상 사진으로 하자와 인과관계를 재구성해야 해요.
ㅤ
Q2. 결빙이면 내 과실이 대부분 아닌가요
A2. 일부 과실이 반영될 수는 있어요.
그래도 제설·염화칼슘 살포, 경고표지, 위험구간 차단 같은 관리 조치가 적절했는지는 별개로 따집니다.
ㅤ
Q3. 자동차보험으로 치료를 받았으면 국가배상은 못 하나요
A3. 단정할 수 없습니다.
다만 제도 성격이 달라 이후 정산이나 구상 정리가 필요할 수 있어요.
그래서 처음부터 3갈래를 같이 설계해두는 게 가장 안전합니다.
ㅤ
Q4. 개인보험 후유장해는 언제 준비해야 하나요
A4. 너무 빨리 주장하면 흔들리고, 너무 늦으면 기록 공백이 생깁니다.
치료 경과 중 기능 제한과 검사 결과가 꾸준히 쌓여야, 증상 고정 시점에 장해진단이 자연스럽게 이어집니다.
ㅤ
Q5. 국가배상·자보·개인보험을 다 받을 수 있나요
A5. 모든 사건이 다 열리는 건 아닙니다.
사고 장소, 관리 주체, 과실, 가입 담보, 치료 경과에 따라 달라져요.
그래서 가능성 확인과 우선순위 설계가 핵심입니다.
ㅤ
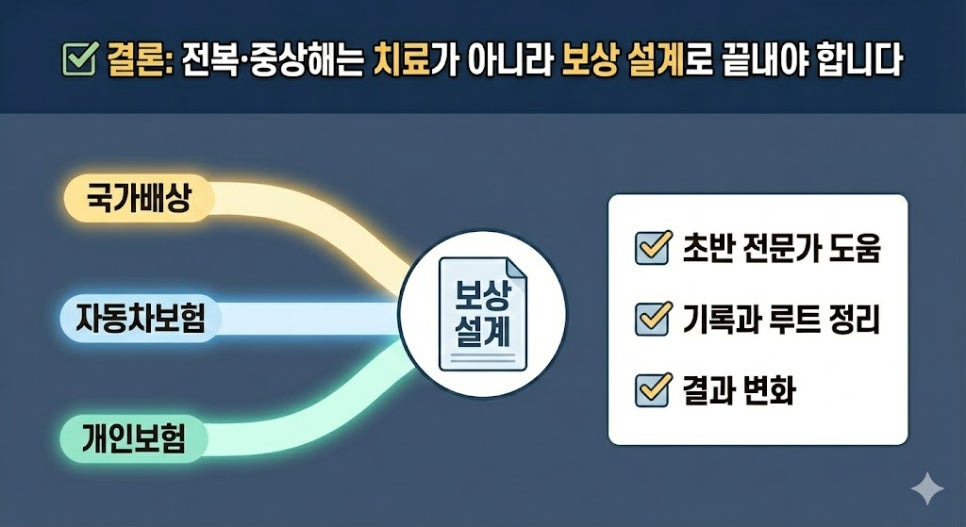
✅ 결론: 전복·중상해는 치료가 아니라 보상 설계로 끝내야 합니다
ㅤ
이 유형은 한 갈래만 보면 반드시 빠지는 항목이 생기기 쉬워요.
ㅤ
🧩 자동차보험은 즉시 치료·생활비 흐름을 확보하고
⚖️ 영조물 배상은 도로 하자 책임을 세워 총액을 키우고
🩻 개인보험은 수술·후유장해에서 최종 금액을 바꾸는 방식으로
세 축을 동시에 맞춰야 합니다.
ㅤ
특히 다시 강조드릴게요.
후유장해는 보험사가 먼저 챙겨주거나 안내해주는 구조가 아닙니다.
오히려 삭감·부지급으로 흐르기 쉬워서, 피해자가 혼자 준비하면 놓치는 구간이 생기기 쉽습니다.
ㅤ
전복·중상해처럼 규모가 커질 수 있는 사건일수록, 초반부터 전문가 도움을 받아 기록과 루트를 정리하는 게 결과를 크게 바꿉니다.
ㅤ
추가로 사고가 업무 중·출퇴근 중이면 산재, 사유지라면 시설 배상책임보험,
학생이라면 학교안전공제, 공공시설 하자라면 국가배상법 영조물 배상까지도 함께 검토해야 합니다.
항상 고객님의 이로움을 추구합니다.
당연히 모든 상담은 무료이고 상담에 대한 비용은 일절 받지 않습니다.
바로 전화하기
(누르면 연결됩니다)

카카오톡으로 문의하기
(누르면 연결됩니다)