고정 헤더 영역

상세 컨텐츠
본문
안녕하세요 🙂 이로운 보상 인사드립니다 :
오늘은 사고가 났을 때 많은 분들이 고민하시는 공상처리에 대해
자세히 알려드리고자 합니다.
공상처리, 정말 괜찮을까? 🤔
현장에서 다쳤을 때 사업주가 종종 이렇게 제안합니다.
“치료비랑 생활비는 내가 직접 챙겨줄게. 대신 산재로 접수하지 말고 그냥 개인 사고로 해줘.”
이게 바로 공상처리입니다.
겉보기에 간단하고 빠른 해결책 같지만,
사실은 법적으로 보장된 권리를 스스로 포기하는 선택이 될 수 있습니다. 🚨
산재처리, 국가가 보장하는 든든한 제도 🛡️
산재처리는 모든 근로자를 위해 마련된 의무 보험 제도입니다.
업무 중 사고라면 누구나 혜택을 받을 수 있고, 그 보장 범위는 생각보다 넓습니다.
🏥 치료비 전액 지원 (요양급여)
💰 치료 기간 동안 소득 보전 (휴업급여)
🧑🦽 장해가 남으면 장해급여
👨👩👧 사망 시 가족에게 유족급여
즉, 단순 치료비를 넘어 생활 전반을 지켜주는 안전망이 바로 산재보험이에요.
왜 사업주는 공상처리를 권할까? 🍯
사업주는 산재가 접수되면 곤란해집니다.
안전의무 위반 책임이 드러나고,
산재 건수가 늘면 보험료까지 올라가기 때문이죠.
그래서 “이게 훨씬 이득”이라며 당장 눈앞에 큰 금액을 제시하기도 합니다.
하지만 근로자 입장에서는 그 순간,
산재와 근재, 개인보험까지 모두 날리는 선택을 하게 되는 겁니다.
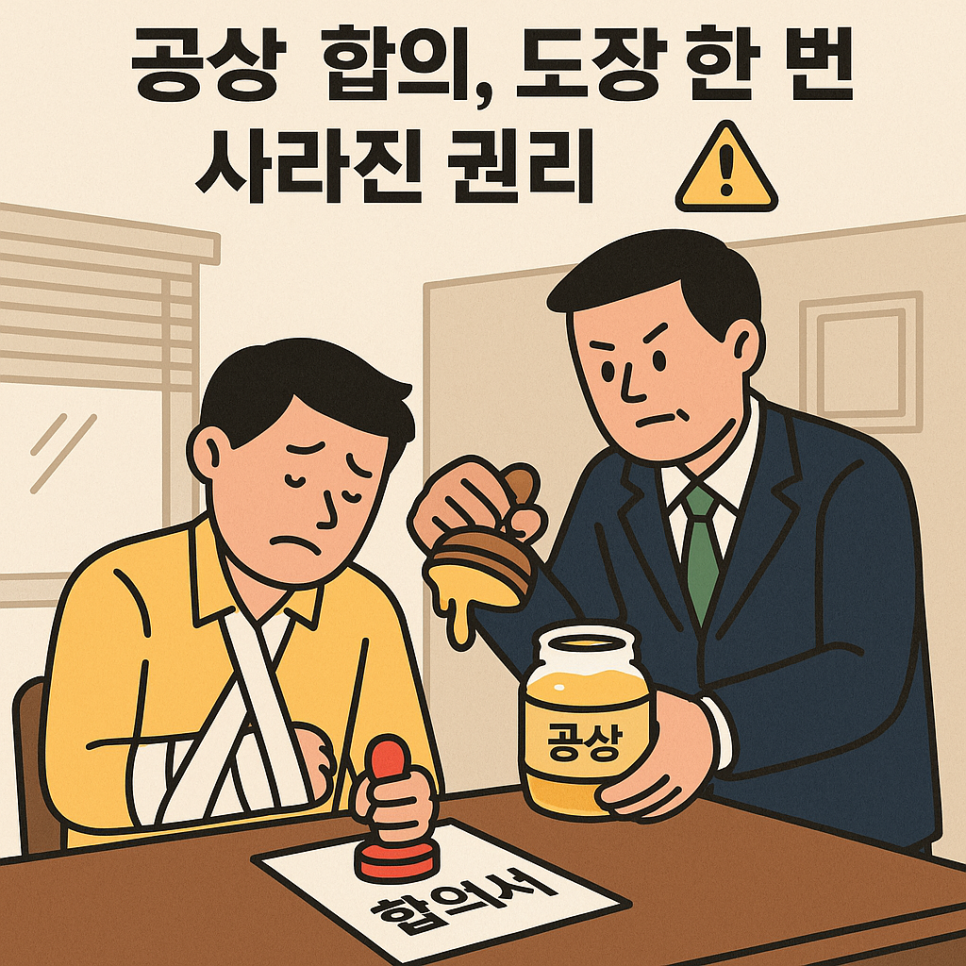
공상 합의, 도장 한 번에 사라진 권리 ⚠️
실제 제 의뢰인 중 한 분은 점심시간에 밥을 먹으러 가다
빗물에 미끄러져 척추 압박골절을 당했습니다.
병원에서 MRI 검사를 기다리던 중,
사업주가 찾아와 공상처리 서류를 내밀었고, 결국 도장을 찍고 말았죠.
그 결과, 그는 산재와 근재 보험을 통한 추가 보상 기회를 스스로 차단하게 되었습니다.
뒤늦게 더 큰 보상이 가능했음을 알았지만,
이미 사고 자체가 ‘없던 일’로 되어버려 아무런 방법이 없었습니다.
👉 그래서 강조 드립니다.
도장이나 사인은 절대 신중해야 합니다.
눈앞의 금액보다 내가 받을 수 있는 전체 보상을 확인한 뒤 결정해야 후회가 없습니다.
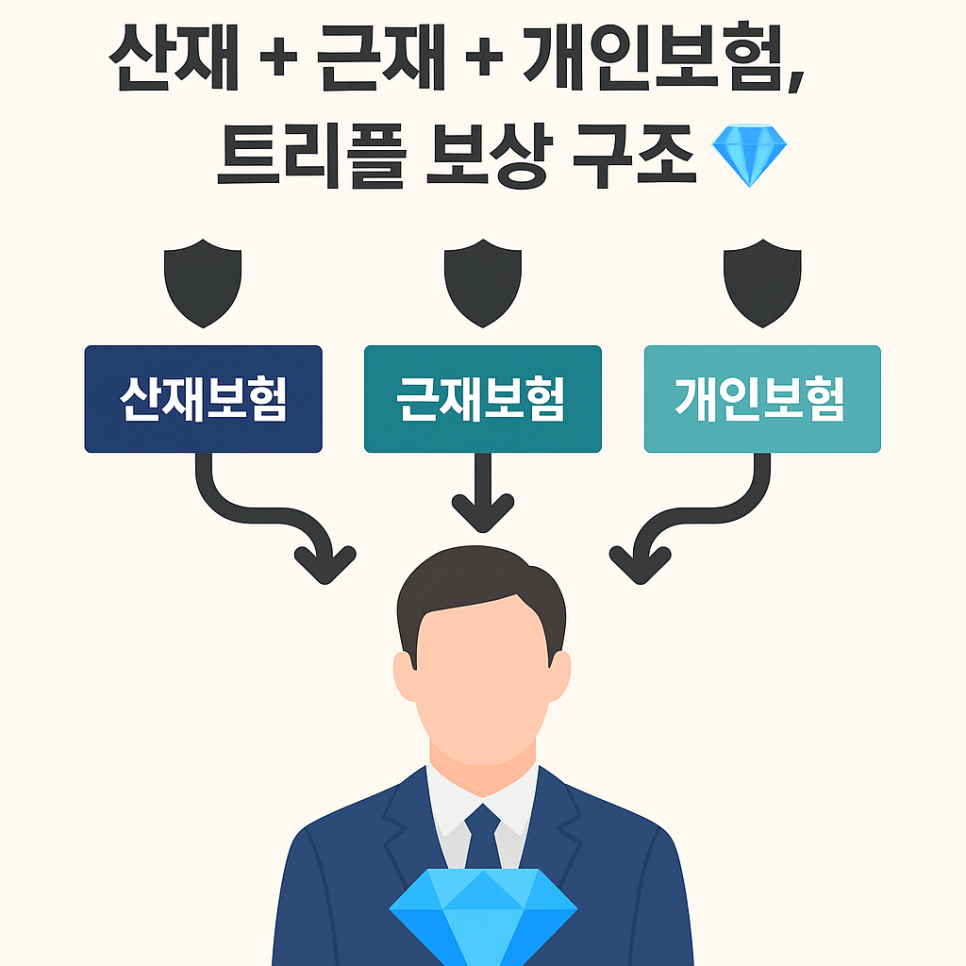
산재 + 근재 + 개인보험, 트리플 보상 구조 💎
정당한 보상을 받으려면 3단계 구조를 꼭 챙겨야 합니다.
산재보험: 국가가 보장하는 기본 보상
근재 보험: 산재로 부족한 부분을 메워주는 사업주 책임 보험
개인보험: 본인이 가입해둔 상해·장해 보험으로 추가 보상
📌 실제로 산재만 받을 때보다 근재까지 합치면 몇 배 이상 더 많은 보상을 받는 경우도 많습니다.
공상처리를 택했다면 이런 기회를 통째로 놓치게 되는 거죠.
전문가 상담이 필요한 이유 👩💼👨💼
보상 구조는 생각보다 훨씬 복잡합니다.
장해율 산정
향후 소득 손실 계산
과실 비율 반영
호프만 계수 적용
이런 요소들이 얽혀야 실제 보상액이 정해지는데, 일반 근로자가 혼자 계산하기엔 쉽지 않습니다.
👉 손해사정사 같은 전문가의 도움을 받으면,
내가 받을 수 있는 산재 + 근재 + 개인보험 종합 보상액을 미리 확인할 수 있습니다.
🎁 결론 — 눈앞의 돈보다 권리를 지켜야 합니다
공상처리는 당장은 달콤해 보이지만,
결국 법적 권리와 추가 보상까지 포기하는 잘못된 선택입니다.
반대로 산재를 제대로 신청하고, 근재와 개인보험까지 챙긴다면
몇 배 이상 더 든든한 보상을 받을 수 있습니다.
✨ 사고가 났다면 혼자 고민하지 말고, 전문가 상담을 꼭 받아보세요.
👉 “다친 만큼, 정당하게. 권리는 스스로 지켜야 합니다.”
항상 고객님의 이로움을 추구합니다.
당연히 모든 상담은 무료이고 상담에 대한 비용은 일절 받지 않습니다.
바로 전화하기
(누르면 연결됩니다)
카카오톡으로 문의하기
(누르면 연결됩니다)