
고정 헤더 영역

상세 컨텐츠
본문
안녕하세요 😊
이로운보상입니다.
오늘은 대장내시경이나 다른 검사 후에 카르시노이드/카시노이드가 나왔다면 암보험을 받을 수 있을지 알아보겠습니다.

🩺 대장내시경 후 ‘카르시노이드 종양’ 진단, 이게 무슨 뜻일까?
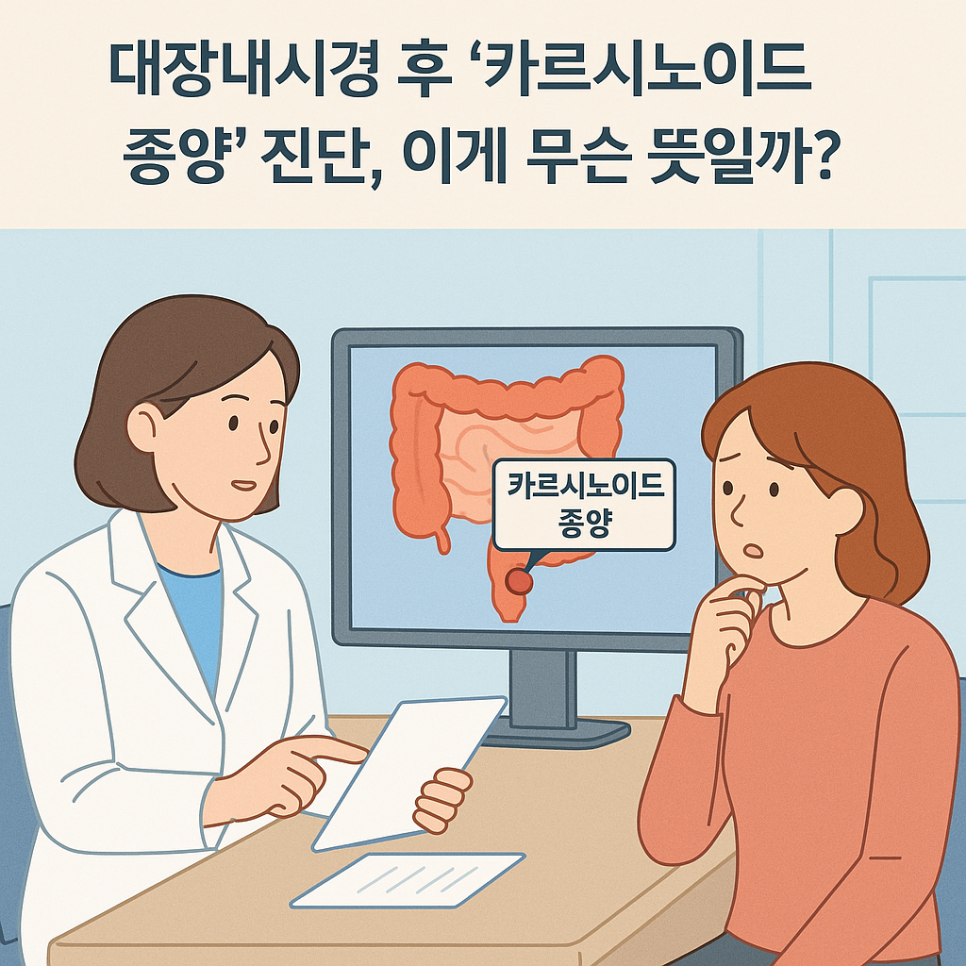
정기검진이나 대장내시경 중 조직검사 결과에서 ‘카르시노이드 종양(D코드)’ 이라는 결과를 들으면
대부분 깜짝 놀랍니다.
“이거 암(C코드) 인 건가요?” 😨 이렇게 말이죠.
카르시노이드는 신경내분비종양(Neuroendocrine Tumor, NET) 의 한 종류로,
세포의 성질에 따라 저등급(양성에 가까운 형태) 부터
고등급(악성에 가까운 형태) 까지 폭넓게 구분됩니다.
즉, D코드라고 해서 모두 양성 종양은 아닙니다.
종양의 크기, 침윤 정도, 세포 분화도(Grade) 등에 따라
의학적으로 ‘악성 신생물(암)’ 로 판정되는 경우도 많습니다. 🔬
⚖️ 병리보고서의 ‘D코드’ — 왜 암보험이 안 된다고 하는 걸까?
보험사에서는 병원 진단서에 적힌 질병코드(D37~D48) 를 중심으로
보험금 지급 여부를 판단합니다.
그래서 진단서에 D코드가 찍혀 있으면
“이건 암이 아닙니다.”라는 이유로 암보험금 지급을 거절하는 일이 흔합니다. 🚫
하지만 여기서 중요한 포인트가 있습니다.
보험 약관상 ‘암’의 기준은 단순히 코드가 아니라,
병리학적 근거에 있다는 점이에요.
즉, 병리결과에서 ‘악성 신생물(malignant neoplasm)’ 로 확정된다면
비록 D코드로 표기되어 있어도 암보험금 지급이 가능할 수 있습니다. 💰
🧾 자주 등장하는 카르시노이드 관련 질병코드
카르시노이드 종양은 여러 부위에서 발생할 수 있어
병원마다 진단코드가 조금씩 다르게 기재되기도 합니다.
대표적인 코드를 정리하면 아래와 같습니다 👇
D37.5: 대장의 기타 및 상세불명의 신생물
D37.7: 직장의 기타 및 상세불명의 신생물
D48.7: 내분비선의 상세불명의 신생물
C17.9: 소장의 악성 신생물
C20: 직장의 악성 신생물
C7A.0 ~ C7A.8: 신경내분비암(Neuroendocrine carcinoma, 고등급 악성)
이런 코드가 진단서에 있다면,
단순히 코드만 보고 판단하지 말고,
병리결과서의 세부 내용을 꼭 함께 확인해야 합니다. 🧬
💡 보험 가입 시기에 따라 결과가 달라질 수도 있습니다
보험사의 약관과 한국표준질병사인코드(KCD) 는
시기에 따라 적용 기준이 달라졌습니다. 📑
예전에는 병리학적으로 악성 소견이 있다면
카르시노이드 종양이라도 ‘암(C코드)’로 인정되는 경우가 있었지만,
최근에는 KCD 기준이 세분화되면서
같은 질병이라도 ‘경계성 종양(D코드)’ 로 분류되는 사례가 많습니다.
즉, 보험 가입 시점에 적용되는 KCD 기준이 달라서,
같은 병이라도 암보험금이 인정되기도, 인정되지 않기도 합니다.
결국 중요한 건 “코드가 무엇이냐”가 아니라,
“그 코드가 어떤 기준에 따라 부여되었느냐” 입니다.
따라서 병리결과와 함께 보험가입 시기의 코드 기준을 확인하는 것이 매우 중요합니다. 🔍
💰 실제로 암보험금이 지급된 사례도 있습니다
실무에서는 ‘악성도 높은 카르시노이드’ 가
병리결과에서 침윤성(invasive) 으로 확인되어
암으로 인정된 사례가 적지 않습니다.
특히 병리결과에 아래와 같은 소견이 있다면
암보험금 지급 가능성이 높습니다 👇
Mitotic rate(세포분열지수) 가 높음
Ki-67 지수 가 일정 기준 이상
혈관·림프관 침윤 소견 존재
이런 내용은 명백히 ‘악성 신생물’의 근거로 간주되며,
보험사 의료자문에서도 암(C코드 수준) 으로 인정되는 경우가 많습니다.
결국 진단코드보다 병리결과의 실제 내용이 핵심이에요. 🧫
⚠️ 혼자 청구하다 놓치는 사례도 많습니다
“병원에서 D코드라니까 경계성종양이라네요.”
이렇게 혼자 판단하고 그냥 넘어가면 정말 위험합니다. 🚨
실무에서는 혼자 경계성종양으로 청구했다가 거절된 뒤,
나중에 전문가의 검토로 암으로 인정된 사례가 꽤 많습니다.
이런 경우, 받을 수 있었던 보험금이 10배 이상 차이 나기도 합니다. 💥
보험 약관, 진단코드, 병리결과는 아주 미세한 문구 차이로
결과가 완전히 달라지기 때문에
이럴수록 전문가의 검토가 필수입니다. 💬
💬 자주 묻는 질문 Q&A
Q1. 병원에서 D코드라고 했는데, 암보험은 절대 불가능한 건가요?
→ 아닙니다. 보험가입 시기와 병리결과 내용에 따라 충분히 가능성이 있습니다.
전문가가 보면 암으로 인정될 여지가 있는 경우가 많습니다.
Q2. 병리결과에 ‘Well differentiated neuroendocrine tumor’라고 되어 있어요. 이건 암인가요?
→ ‘Well differentiated(저등급)’이라면 대부분 D코드지만,
크기나 침윤 정도에 따라 암으로 인정된 사례도 있습니다.
Q3. 병리보고서는 어디서 받을 수 있나요?
→ 병원 의무기록실에서 병리결과지와 슬라이드 판독서를 요청하세요.
이 서류가 보험 판단의 핵심 근거가 됩니다. 📄
✅ 결론 — 진단명보다 전문가의 해석과 약관 기준이 결과를 바꿉니다
카르시노이드 종양은 이름만 보면 양성처럼 들리지만,
실제 내용은 암과 다르지 않은 경우도 많습니다.
그럼에도 불구하고,
보험사는 진단코드만 보고 “암이 아니다” 라고 단정하는 경우가 흔합니다.
하지만 보험가입 시점에 따른 KCD 기준과
병리결과 내용을 함께 검토하면,
충분히 암보험금 지급 가능성이 존재합니다. 💎
따라서 “D코드니까 암이 아니다” 라는 말만 믿지 말고,
전문가의 도움을 받아 정확히 검토하세요.
그 한 번의 확인이 수백만 원, 아니 수천만 원의 차이를 만들 수 있습니다. 💪
항상 고객님의 이로움을 추구합니다.
당연히 모든 상담은 무료이고 상담에 대한 비용은 일절 받지 않습니다.
바로 전화하기
(누르면 연결됩니다)
카카오톡으로 문의하기
(누르면 연결됩니다)
'보험이야기' 카테고리의 다른 글
| 십자인대 파열 후유장해 진단서, 이렇게 준비해야 보상 거절 안 당한다! ⚠️ (0) | 2025.09.12 |
|---|---|
| 노란봉투법으로 산재·근재보험 보상이 달라진다? 아직 몰랐다면 꼭 확인! (0) | 2025.09.12 |
| 💥척추 압박골절, 보험금 청구 놓치지 마세요! (0) | 2025.09.07 |
| 📌 우리 아이가 학교나 유치원에서 다쳤다면? 꼭 알아야 할 보상 꿀팁(학교안전공제회)✨ (0) | 2025.09.06 |


