고정 헤더 영역

상세 컨텐츠
본문
안녕하세요 😊 이로운 보상입니다.
교통사고나 낙상 후 “목이 좀 아픈데 괜찮겠지…” 하고 넘기는 분들이 많습니다.
하지만 검사 결과 **‘경추골절(목뼈 골절)’**로 확인되는 경우가 적지 않습니다.
경추는 척수와 주요 신경이 지나가는 부위이기 때문에
작은 골절이라도 후유 장해나 신경마비로 이어질 수 있습니다.
오늘은 실제 손해사정 실무 기준으로
경추골절 시 받을 수 있는 보상 구조와 핵심 포인트를 전문적으로 정리해 드릴게요.
💥 경추골절, 이렇게 다칩니다
경추골절은 강한 충격이나 급격한 꺾임(과신전·과굴곡) 으로 발생합니다.
✅ 교통사고(특히 후방 추돌)
✅ 작업 중 추락, 낙하물 충격
✅ 격한 운동 중 충돌이나 꺾임
이때 경추 뼈가 ‘딱’ 꺾이며 균열이 생기면 골절로 진단됩니다.
가벼운 경우엔 보조기로 고정하지만,
뼈가 어긋나거나 신경이 눌린 경우에는 경추유합술, 나사고정술 같은 수술이 필요합니다.
🩻 경추골절의 주요 유형
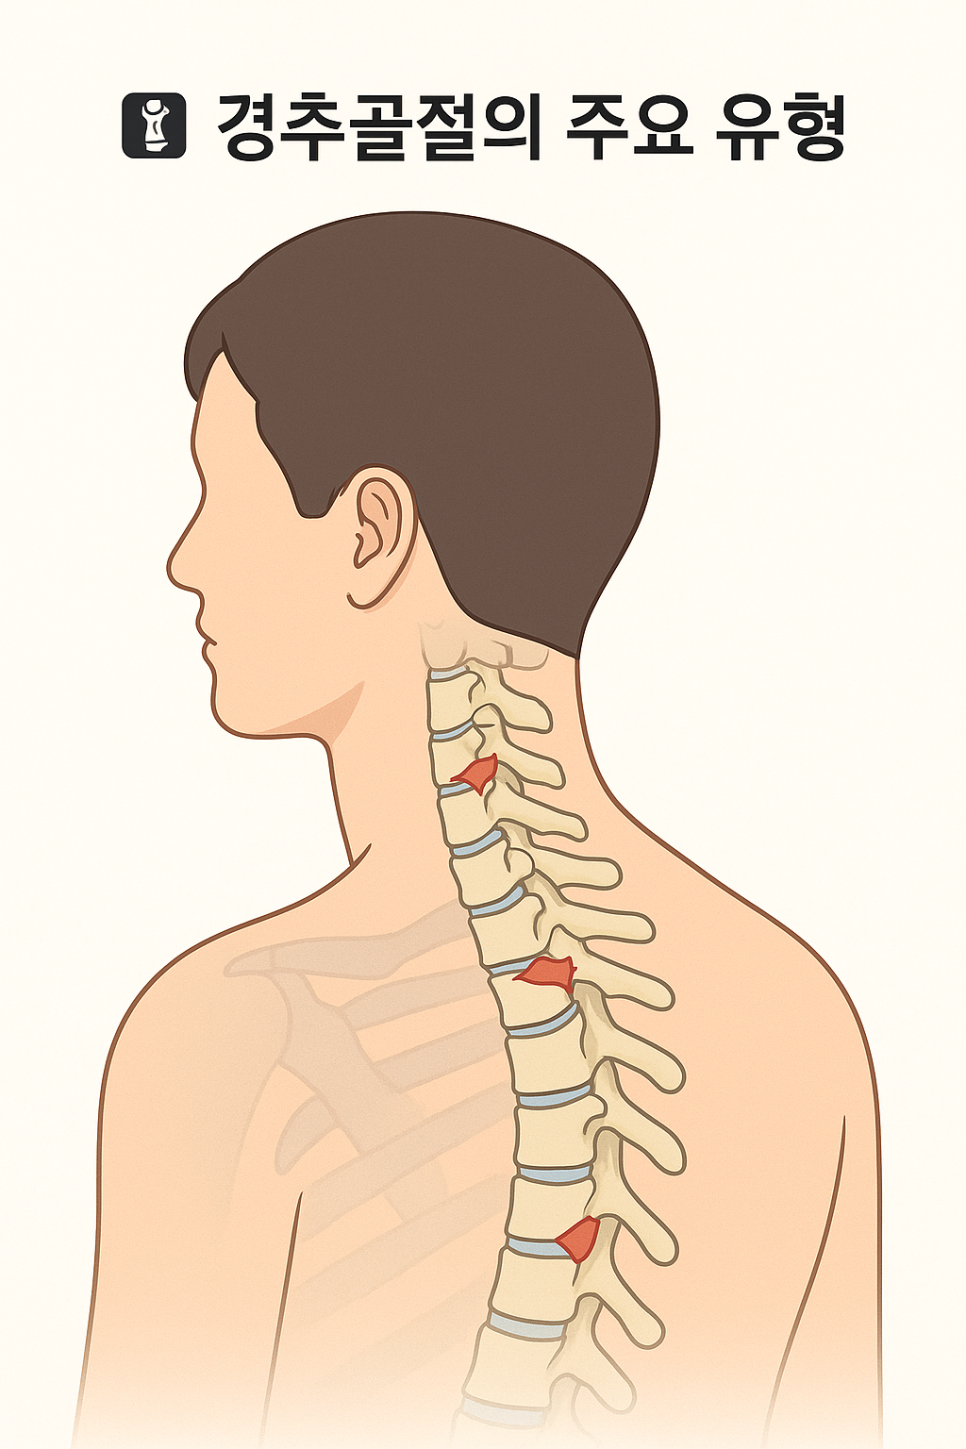
경추골절은 위치와 형태에 따라 예후가 달라집니다.
압박골절: 뼈가 눌려 찌그러진 형태로 중장년층에게 흔함
탈구골절: 뼈가 어긋나면서 척수가 눌려 신경 손상 위험이 큼
치아돌기골절: 경추 2번 축추의 상단 돌기 골절로, 머리 움직임 제한이 심함
후궁골절: 뒤쪽 뼈가 부러지며 후방 통증 유발
이 중 탈구골절·치아돌기골절은 척수 압박과 마비 가능성이 높아
조기 수술과 집중 치료가 필수입니다.
⚕️ 수술과 치료, 그리고 후유장해 가능성
경추골절은 단순히 뼈가 붙는 걸로 끝나지 않습니다.
유합이 잘 되어도 운동 제한, 통증, 감각 저하, 팔 저림 같은 신경 증상이 남을 수 있습니다.
수술 방법에는
경추 전방유합술(ACDF)
경추 후방고정술
인공디스크치환술
등이 있으며, 수술 후에도 보조기 착용과 장기 재활이 필요합니다.
치료가 끝난 후 경추운동 제한·감각이상·근력저하가 남으면
자동차보험 대인Ⅱ나 산재보험에서 후유 장해 보상을 청구할 수 있습니다.
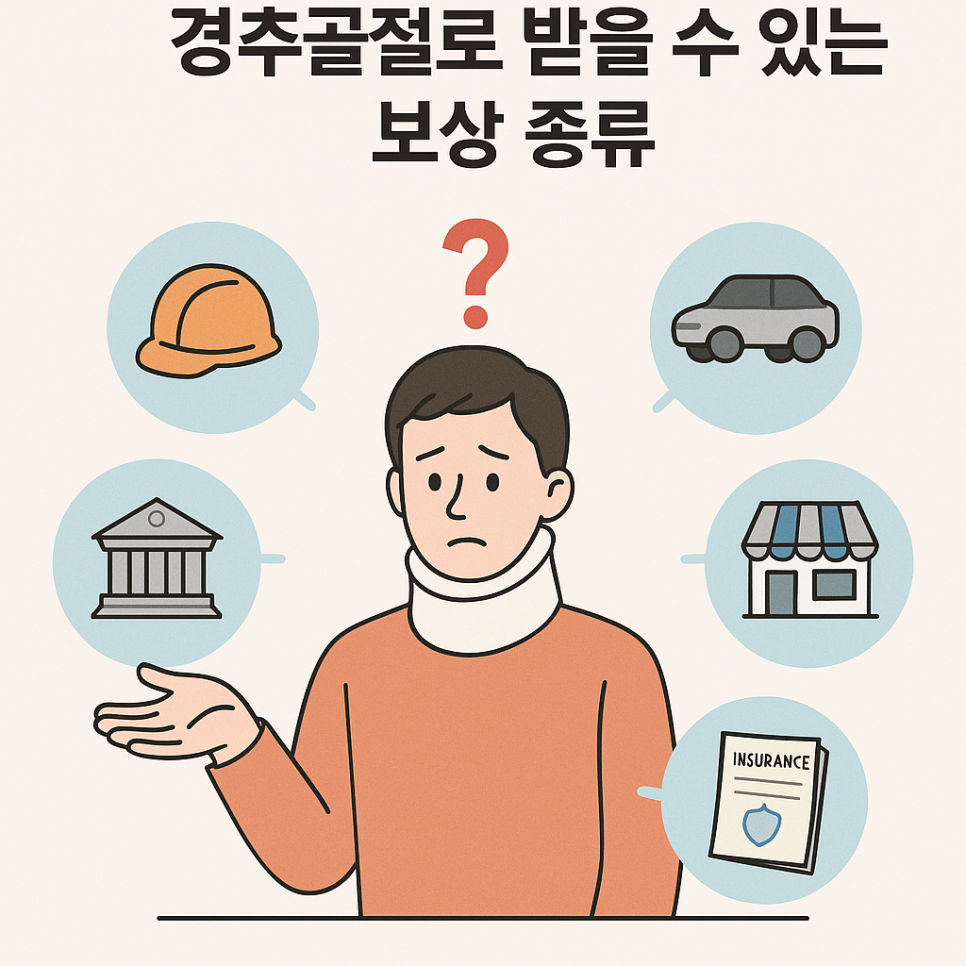
💰 경추골절로 받을 수 있는 보상 종류
경추골절은 사고 원인에 따라 여러 제도에서 보상을 받을 수 있습니다.
1️⃣ 산재보험(어선원공제 포함)
근무 중 추락, 낙하물 사고, 장비 충돌 등 업무상 재해 시 적용
치료비, 휴업급여, 장해급여, 간병급여 지급 가능
2️⃣ 자동차보험(대인Ⅱ)
교통사고로 다친 경우, 치료비와 휴업손해, 위자료, 후유장해금 지급
수술 유무·운동 제한 정도에 따라 장해율이 달라짐
3️⃣ 개인보험(상해후유장해)
상해보험·운전자보험에서 별도로 청구 가능
경추유합술·고정술 등 수술 후 운동제한 시 장해율 적용
4️⃣ 국가배상법(영조물 배상)
도로·인도·공공시설의 하자로 인한 사고 시 국가나 지자체에 배상청구 가능
5️⃣ 배상책임보험(시설·상점·카페 등)
민간 건물, 체육시설, 주차장 등에서 넘어지거나 부상당한 경우
해당 시설의 배상책임보험으로 보상 가능
💡 하나의 사고라도 여러 제도를 동시에 검토해야
누락 없이 최적의 보상을 받을 수 있습니다.
🧾 장해평가 시 핵심 기준
경추골절의 장해평가는 다음 기준으로 결정됩니다.
운동 제한만 있는 경우: 약 10~15%
유합술 등으로 경추 일부 고정된 경우: 20~30%
척수손상 동반 시: 50% 이상 가능
치료 종료 후 상태가 고정된 시점에 장해진단서를 발급받아야 하며,
자동차보험 대인Ⅱ·근로복지공단 장해등급표 각각의 기준을 정확히 적용해야 합니다.

💬 자주 묻는 질문 Q&A
Q1. 경추골절인데 수술 없이 보조기만 착용했습니다. 후유장해 인정이 될까요?
→ 가능합니다. 운동 제한이나 신경 증상이 남았다면 수술 여부와 관계없이 장해평가 대상입니다.
Q2. 교통사고로 수술을 받았는데 산재랑 자동차보험을 둘 다 받을 수 있나요?
→ 근무 중 사고라면 산재가 우선 적용되고, 자동차보험은 구상 관계로 조정됩니다.
즉, 양쪽 제도 모두 활용 가능하지만 중복 항목은 제한됩니다.
Q3. 개인보험에서 상해후유장해 보험금을 받으려면 어떻게 하나요?
→ 치료 종결 후 장해진단서 발급 → 보험사 기준표 적용 → 청구 순서로 진행됩니다.
유합술·고정술 등 수술을 받았다면 대부분 후유장해 인정됩니다.
Q4. 완치 판정이 났는데 통증이 계속 남습니다. 그래도 청구 가능할까요?
→ 가능합니다. 기능장해로 인정받을 수 있으므로 전문가 평가가 중요합니다.
✅ 결론 — 경추골절, 신경 손상 여부와 장해평가가 ‘보상금’을 바꾼다
경추골절은 단순 골절이 아닙니다.
척수 손상, 신경 압박, 운동 제한이 남으면 보상금 규모가 수천만 원 이상 차이 날 수 있습니다.
그만큼 초기 대응부터 치료, 수술, 장해진단서 작성까지
모든 과정이 전문적 판단을 필요로 합니다.
따라서 반드시
① 산재(어선원공제 포함) ② 자동차보험 ③ 개인보험(상해후유장해)
그리고
④ 국가배상법(영조물) ⑤ 시설·상점 배상책임보험
까지 전부 검토해야 합니다.
⚠️ 특히 경추골절처럼 고액의 후유장해가 예상되는 경우,
혼자 처리하거나 인터넷 정보에 의존하는 것은 치명적인 손해로 이어질 수 있습니다.
👉 이런 부상은 반드시 전문 손해사정사의 직접 개입이 필요합니다.
전문가는 의무기록, 영상검사, 장해율 기준을 근거로
보험사보다 먼저 정확한 평가를 제시할 수 있습니다.
지금 이 글을 보고 계시다면,
단 한 번의 전화라도 전문가 상담을 지금 바로 받으세요.
그 한 통이 여러분의 보상금과 인생의 방향을 바꿉니다. 📞
오늘도 건강하고 안전한 하루 보내세요 🌿
항상 고객님의 이로움을 추구합니다.
당연히 모든 상담은 무료이고 상담에 대한 비용은 일절 받지 않습니다.
바로 전화하기
(누르면 연결됩니다)
카카오톡으로 문의하기
(누르면 연결됩니다)